Заблокована податкова накладна: чому кількість документів не гарантує реєстрації

З блокуванням податкових накладних стикаються навіть підприємства, які роками працюють із постійними контрагентами. Наслідки виходять за межі податкового обліку: покупець не може сформувати податковий кредит, постачальник отримує претензії, а подальша співпраця опиняється під загрозою.
Поширена реакція бізнесу — завантажити до ДПС якомога більше документів. Проте вирішальним є не обсяг додатків, а здатність пояснень показати зв’язок між господарською операцією та заблокованою накладною.
Починати потрібно з квитанції, а не з архіву бухгалтерії
Зупинення реєстрації регулює постанова КМУ № 1165, а ухвалення рішень про реєстрацію чи відмову — наказ Мінфіну № 520.
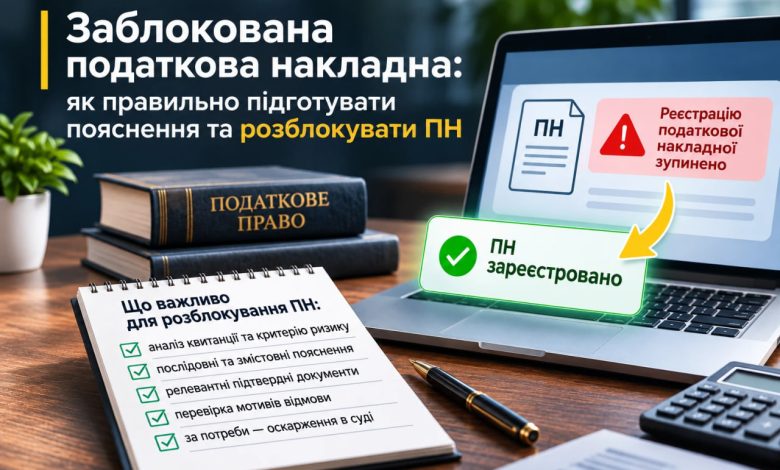
Після блокування насамперед потрібно проаналізувати квитанцію: який критерій ризиковості застосовано та які обставини викликали сумнів у ДПС? Загальне прохання подати документи не завжди дає змогу зрозуміти, що саме має спростувати платник.
Верховний Суд наголошує на конкретності підстав зупинення реєстрації та мотивованості рішень ДПС. Водночас недоліки квитанції не повинні бути єдиним аргументом: саму операцію теж потрібно підтвердити документами.
Пояснення мають розповідати історію операції
Поширена помилка — надати договір, рахунок і виписку без пояснення зв’язку між ними. Комісія отримує файли, але не цілісну картину.
Наприклад, якщо підприємство продало промислове обладнання, варто послідовно пояснити, звідки воно було отримане, де зберігалося, на якій підставі продане, коли відбулося постачання або надходження авансу та чому саме на цю дату складено податкову накладну. Для послуг логіка буде іншою: необхідно показати зміст виконаних робіт, участь виконавців, результат і порядок його прийняття замовником.
Окрема увага — правилу першої події. Якщо податкові зобов’язання виникли внаслідок отримання передоплати, відсутність акта виконаних робіт на дату складання накладної не обов’язково свідчить про порушення. У такій ситуації потрібно пояснити послідовність подій і долучити документи, які підтверджують саме авансову операцію.
Не кожен документ однаково важливий
Склад підтвердних матеріалів залежить від характеру операції. Для перевезення можуть бути суттєвими транспортні документи, для торгівлі — документи про придбання, зберігання та відвантаження товару, для будівельних робіт — акти, кошторисна документація та відомості про ресурси.
Водночас не слід механічно додавати документи, яких за конкретних обставин не могло існувати. Вимога надати товарно-транспортну накладну для підтвердження суто консультаційної послуги або акт виконаних робіт до отримання авансу не узгоджується з природою відповідних правовідносин.
Перед поданням варто перевірити узгодженість назв товарів, кількості, сум, дат і реквізитів. Навіть технічні розбіжності можуть спричинити додаткові запитання.
Якщо ДПС відмовила: перевіряти мотиви, а не лише результат
Відмова в реєстрації не означає автоматичного визнання операції нереальною. Потрібно встановити, яких саме документів, на думку ДПС, бракує, які оформлено неналежно та чи оцінено вже подані докази.
Залежно від обставин рішення може бути предметом адміністративного або судового оскарження. У суді важливо не просто повторити зміст попередніх пояснень, а довести, що платник надав релевантні документи, тоді як висновки комісії не відповідають фактичним обставинам або є недостатньо мотивованими.
Для підготовки позову слід зіставити квитанцію, запит на додаткові документи (за наявності), рішення про відмову, подані пояснення та квитанції про їх відправлення. Це допомагає виявити процесуальні порушення.
Профілактика блокування починається до складання ПН
Підприємству варто підтримувати узгодженість відомостей про фактичну діяльність, ресурси та місця здійснення операцій, своєчасно оформлювати первинні документи й перевіряти інформацію, яка впливає на автоматизований моніторинг. Якщо операції є регулярними, корисно заздалегідь оцінити підстави для подання таблиці даних платника ПДВ.
Водночас таблиця даних не є універсальною гарантією реєстрації всіх податкових накладних. Вона має відповідати реальній моделі діяльності, а не бути формальним переліком кодів.
Коли блокування вже відбулося, правовий аналіз бажано проводити до першого подання пояснень. Інформація про підходи до захисту платників у податкових спорах доступна на https://dvs.com.ua/.
У справах про розблокування ПН вирішальним часто стає не обсяг архіву, а точність аргументації. Послідовна історія операції, правильно підібрані докази та перевірка мотивів ДПС створюють значно міцнішу основу для реєстрації накладної й захисту інтересів бізнесу.